在全球航运加速推进低碳转型的大背景下,电动货船已经从早期的示范试点项目,逐步走向商业化规模化落地的关键阶段,未来十年也将成为电动货船行业从技术验证到全面普及的核心窗口期。随着全球航运减碳规则持续收紧、内河与沿海航运场景的补能基础设施不断完善,电动货船的市场渗透率正在快速提升,整个行业的发展前景正在释放出前所未有的确定性,成为航运产业绿色升级过程中最受关注的核心赛道。
从政策驱动层面来看,未来十年电动货船的发展将拥有持续稳固的制度支撑。我国相继出台的内河航运高质量发展相关政策,以及国际海事组织设定的2050年温室气体减排目标,都在倒逼航运市场加快淘汰高排放的老旧燃油船舶,电动化转型已经成为内河、近岸航运必须推进的明确方向。各地港口、内河干线也在持续出台配套激励措施,对电动货船的运营、停泊、充电给予政策扶持,叠加全球范围内越来越多的货主企业将绿色航运纳入自身供应链减碳体系,电动货船的市场需求将从政策引导型逐步转向市场自发型,形成持续稳定的增长动力。
从技术落地与成本优化的维度来看,未来十年电动货船的商业化优势将被进一步放大。随着动力电池能量密度持续提升、成本稳步下降,以及AI智能能源管理系统的广泛应用,电动货船的续航能力和能源利用效率还将迎来显著提升,内河干线主流航线的纯电航行覆盖范围将不断扩大。相比传统燃油货船,电动货船的动力系统结构更简单,运动部件更少,长期运营过程中的维护成本和能耗成本优势会越来越突出,数据显示,在常规内河航线场景下,电动货船的全生命周期运营成本可比同吨位燃油货船降低30%左右,这一经济优势将在未来十年随着规模化量产进一步凸显,彻底打消航运企业初期的成本顾虑。
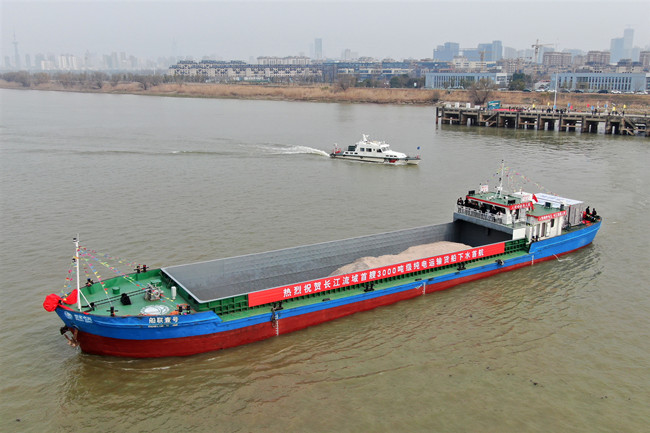
从场景适配的角度来看,未来十年电动货船的应用边界将持续拓宽。目前电动货船已经在长江干线、京杭运河、珠江水系等内河航运网络实现批量投运,随着换电技术、分布式船用充电网络的逐步完善,未来不仅内河短途、中短途航线会全面普及电动货船,近岸沿海的短途集装箱航线、港口内部的转运船舶,也将逐步完成电动化替代。不同吨位、不同功能的电动货船产品矩阵会持续丰富,从散货运输船、集装箱船到危险品运输船,电动技术将适配越来越多的细分航运场景,彻底打破早期“电动货船仅能用于短距小吨位航线”的局限。
当然,未来十年电动货船的行业发展也不会是一路坦途,依然要面对部分现实挑战。内河和沿海沿线的充电、换电基础设施网络还需要进一步加密,不同区域的补能标准尚未完全统一,船舶电动化改造的行业规范体系还在持续完善过程中,部分偏远航线的补能保障能力仍有短板。但随着产业链上下游协同发力,这些痛点都会在行业规模化发展的过程中逐步得到解决,不会阻挡电动货船成为未来航运市场的主流选择。
江苏船联拥有数十年的船舶研发改造经验,技术成熟,品种多样,致力于清洁航运发展,深耕全国市场多年,在电动货船建造、船舶油改电改造、智能能源管理系统落地等领域积累了大量落地项目经验,目前正面向全球寻找合作伙伴,共同推进内河与沿海航运的电动化转型,携手把握未来十年绿色航运的发展机遇,期待与您展开深度合作。