2026年,全球电动船舶产业迎来了里程碑式的爆发节点。从新加坡首艘全电动拖船启航,到中国"宁远电鲲"号全球最大纯电动集装箱海船交付,再到澳大利亚130米级电动船体完成首航,标志性项目在全球范围内密集落地,勾勒出航运脱碳的清晰路径。而在这股浪潮背后,一个引人注目的现象正在发生——宁德时代、比亚迪、欣旺达、中创新航、亿纬锂能等国内动力电池巨头纷纷"下海",集体掘金电动船舶这一新赛道。这场跨界入局,不仅是企业寻求第二增长曲线的商业选择,更将从技术、成本、标准、产业链等多个维度深刻重塑整个电动船舶行业的发展格局。
电池巨头集体入局的背后,是多重因素共同驱动的必然结果。从政策层面看,全球航运脱碳的时间表已经明确。国际海事组织提出,国际航运业温室气体排放应在2050年左右达到净零排放,到2030年相比2008年至少降低20%,到2040年至少降低70%。国内层面,《船舶制造业绿色发展行动纲要(2024—2030年)》明确了绿色船舶发展的路线图,国家发改委、财政部更是对新建新能源清洁能源船舶按1000—2200元/总吨予以真金白银的补贴。在政策强力引导下,航运业绿色转型已从"可选项"变为"必选项"。从市场空间看,电动船舶赛道尚处发展初期,增长潜力巨大。据第三方机构EVTank预测,2026年中国电动船舶市场规模将达到367.5亿元,锂电需求将突破11.2GWh;全球电动船舶市场规模将从2025年的48亿美元增长至2032年的183亿美元。另据华金证券研报测算,预计到2029年全球电动船舶电池出货量将达268.5GWh,2025—2029年复合增速约为125.7%,远超新能源汽车市场的增长速度。而在动力电池车载赛道竞争日趋白热化、盈利空间持续压缩的背景下,开辟船舶电动化新战场,成为头部电池企业的战略共识。
各大电池巨头的布局路径各有侧重,呈现出差异化竞争的态势。宁德时代作为行业龙头,布局最早、力度最大。早在2017年便开始船舶领域的探索,2019年首艘搭载宁德时代电池系统的电动船舶投入运营。截至2025年末,累计已有约900艘船舶搭载宁德时代电池,在全球电动船舶电池配套市场占有率约40%,居于首位。2025年底,宁德时代发布了全球首个"船—岸—云"零碳航运一体化解决方案,将船端动力系统、岸基补能网络和云端智能管理平台有机融合,提供覆盖船舶30年运营周期的全链条服务。2026年,宁德时代计划将船舶团队规模扩大一倍以上,增至约500人,全力推进船用电池的自主研发与全球化认证。比亚迪则选择了"技术+国际伙伴"的路线,在2026年深圳国际电池技术交流会上与挪威海事零排放解决方案企业Corvus Energy AS签署战略合作协议,双方联合开发高倍率磷酸铁锂船用电池系统,借助Corvus Energy在船舶系统集成和多国船级社认证方面的积累,快速切入全球海事新能源市场。中创新航采取"电池入江"与"电池入海"两条腿走路的策略,其"至远"电池船用系列已获得中国船级社、DNV、ABS等多家国际主流船级社认证,并与湖北长江船舶供应链等签署战略协议,共同推进"电化长江"。欣旺达则从场景化适配入手,早在2019年便率先完成船用电芯船级社认证,推出314Ah耐力型和268Ah功率型双产品路线,分别匹配长续航游览船、内河货船和高倍率执法艇、工作艇等不同场景,其"SAIL"船用电池方案采用夹层式液冷结构和IP65级高等级防护,循环寿命最高达10000次。亿纬锂能作为最早进入船舶领域的锂电池厂家之一,船用动力电池早在2016年便获得中国船级社认证,目前已在游船、港作拖轮、散货船等多个场景落地,创下全球最大批次新能源散货船队等多项纪录。
电池巨头的集体入局,对整个电动船舶行业产生的影响是全方位、深层次的。首先是技术迭代速度显著加快。船用电池长期面临高湿高盐雾、强振动、密闭舱室散热难等严苛工况,技术门槛远高于车用电池。头部企业凭借在动力电池领域积累的深厚研发实力,将大容量电芯、液冷热管理、BMS智能管理等成熟技术快速迁移并针对船舶场景做定制化升级。比如宁德时代针对船舶长航时、高倍率输出需求专门设计电芯体系,配合高可靠性的BMS和EMS提升系统稳定性;亿纬锂能发布的全时主动均衡BMS可实现对每一只电芯的精准管理,独立热失控气体排放系统每小时排风量高达400立方米。这些技术突破正在快速攻克船舶电动化的核心技术壁垒。其次是成本下降通道被打开。动力电池成本占船舶总造价的30%以上,初始购置成本高一直是制约电动船舶推广的最大瓶颈。电池巨头入局后,凭借规模化生产优势和产业链整合能力,能够有效摊薄研发和制造成本。参考储能电池行业的发展轨迹,头部企业大规模进入后,电池成本在数年内下降了50%以上,船用动力电池有望复制类似的成本下降曲线,从而大幅提升电动船舶的经济性。第三是行业标准加速统一。过去船舶动力、补能和维修分属不同供应商,技术标准不统一、接口不兼容、责任界定不清,导致运营期协调困难。电池巨头推出一体化解决方案后,正在推动形成从电芯、系统到充换电设施的统一技术标准体系,这对于行业规模化发展至关重要。第四是产业链协同效应增强。电池巨头不仅带来了电池技术,更带动了上游材料、中游系统集成、下游运营服务等全产业链的协同发展。以宁德时代为例,其先后入股芜湖造船厂、江苏开洋船舶等造船企业,将产业链延伸至船舶制造环节,推动"电池+船厂"的深度融合,加速新能源船舶的批量交付。
与此同时,电池巨头入局也在推动电动船舶应用场景的持续拓展。过去电动船舶主要集中在短途客船、观光游船、公务艇等场景,续航和载重能力有限。随着电池能量密度提升、换电模式创新以及补能网络完善,应用场景正快速向货运船舶、港作拖轮、近海作业船等高价值领域渗透。货运船舶方面,从2020年长江流域首艘千吨级纯电动货船"中天电运001",到2024年万吨级"中远海运绿水01"投入运营,续航里程由50公里提升至超过380公里。2026年以来,内河货运电动船舶订单更是出现爆发式增长,部分造船企业海内外订单超过百艘,意向订单达数百艘。据测算,一艘两千吨级电动货船百公里能源成本比柴油船便宜约2500元,年行驶4万公里可节省约100万元,6年左右即可收回改造成本,经济性已逐步显现。港作船舶方面,国内首艘纯电动拖轮"云港电拖一号"已平稳运行多年,零排放、低噪音的优势在港口近岸区域尤为突出。可以预见,随着电池技术持续进步和补能基础设施不断完善,电动船舶的应用边界还将继续扩大,最终向远洋航运领域延伸。
当然,电池巨头入局并非意味着行业发展就此一帆风顺,电动船舶产业仍面临诸多现实挑战。在技术层面,船舶工况与汽车差异巨大,高湿高盐雾环境对电池的腐蚀、密闭舱室的安全防护、船舶摇摆振动对电池一致性的影响等问题,都需要在电芯层级做彻底的差异化工况设计,绝非简单的"车电下水"就能解决。在经济性层面,虽然运营成本优势明显,但初始投资仍远高于传统燃油船舶,船东对电池寿命和残值存在顾虑,部分项目仍高度依赖政策补贴。在基础设施层面,内河和沿海港口的充电换电设施布局不足,补能网络的建设进度直接影响电动船舶的推广速度。在标准层面,船用电池的设计、制造、检验、运维等各环节的标准体系仍在完善中,不同企业的技术路线和产品规格存在差异,一定程度上制约了行业的规模化发展。这些挑战既是行业发展的痛点,也是电池巨头和产业链企业需要共同攻克的方向。
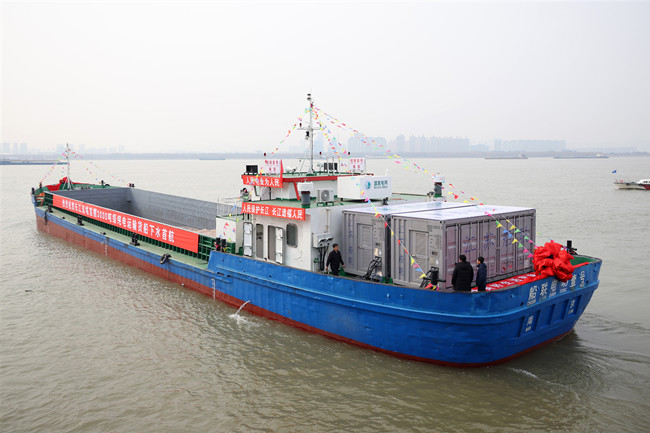
在这场由电池巨头推动的航运电动化浪潮中,国内拥有深厚船舶研发改造经验的企业正在发挥着不可或缺的作用。江苏船联新能源科技有限公司作为江苏省首家专业从事船舶电动化技术研究和市场应用开发的企业,其技术团队自2014年起便开始研究纯电驱动系统在船舶领域的应用,拥有数十年的船舶研发改造经验,在电机电控、船舶专用电池、配电管理、数据信息、换电工程等技术领域积累了深厚功底。公司已取得和正在申报国家专利近百项,并与江苏海事局合作创建了全国首个电动船舶综合试验基地,与国家电网江苏省电力公司、国家水运安全工程技术研究中心、南京理工大学、江苏科技大学等多方达成产学研合作。从2021年江苏省首艘"油改电"执法艇"苏交执法003"成功下水,到2022年联合打造的长江流域首艘3000吨级纯电动货船"船联1号"在南京成功首航,江苏船联用一个又一个标杆项目验证了其技术成熟度和工程实力。"船联1号"作为长江流域吨位最大的电动货船,核心技术国产化率达90%以上,年耗电量约60万度,较燃油模式降低运行成本近60%,保守预计6年即可收回改造成本,填补了我国大吨位燃油货船全电改造领域的技术空白。
江苏船联致力于清洁航运发展,深耕全国市场,业务涵盖船舶动力系统电动化改造(油改电)、新能源船用电池和动力系统的开发设计制造销售、技术推广应用等多个领域,能够为客户提供从技术研发、船舶改造到配套服务的全流程解决方案。公司产品品种多样,可适配执法艇、货运船、观光游船、拖轮、公务船等多种船型的电动化改造需求,既可以提供新建电动船舶整体方案,也可以对现有燃油船舶进行"油改电"升级改造,改造周期可控制在半年以内,能够快速帮助船东实现绿色转型。凭借成熟的技术体系和丰富的项目经验,江苏船联已成为国内船舶电动化领域的重要参与者,在长江流域乃至全国的内河航运电动化进程中扮演着关键角色。面对全球航运脱碳的历史机遇,江苏船联正以开放的姿态在全球范围内寻找合作伙伴,期待与各界有识之士携手,共同推动清洁航运事业发展,助力航运业绿色低碳转型,共创零碳水运的美好未来。